Anlegerpsychologie
Hoffnung ist keine Strategie
Warum Privatanleger Verluste zu lange laufen lassen, was die Forschung über Trendfolge weiß – und wie feste Regeln in der Praxis dagegen helfen.
„Prognosen sind schwierig, besonders wenn sie die Zukunft betreffen.“ – zugeschrieben wahlweise Niels Bohr, Mark Twain oder Karl Valentin
Man muss kein Untergangsprophet sein, um festzustellen, dass Europa gerade an mehreren Fronten gleichzeitig unter Druck steht. Frankreichs Staatsverschuldung ist auf rund 119 Prozent der Wirtschaftsleistung gestiegen, der Euroraum insgesamt liegt bei knapp 89 Prozent. Die Energiepreise treiben die Teuerung, in Deutschland erreichte sie im September mit 3,3 Prozent den höchsten Stand seit Ende 2023. Dazu kommen Kriege, Handelskonflikte und eine Notenbank, die zwischen Inflationsbekämpfung und der Finanzierbarkeit der Staatsschulden lavieren muss.
Jede dieser Krisen lässt sich für sich genommen analysieren. Gefährlich wird ihr Zusammenspiel. Ab einem gewissen Grad an Verflechtung wird ein System schlicht nicht mehr prognostizierbar. Wer behauptet, er wisse genau, wie das alles ausgeht, will Ihnen meistens etwas verkaufen.
Wie schlecht Prognosen selbst in ruhigeren Zeiten funktionieren, zeigt eine Untersuchung des Internationalen Währungsfonds: Von 153 Rezessionen in 63 Ländern zwischen 1992 und 2014 hatten die Konsensprognosen im April des Vorjahres gerade einmal fünf vorhergesehen. Für Anleger folgt daraus eine unbequeme Frage: Wenn selbst die Profis die Zukunft nicht kennen, worauf stützen Sie dann Ihre Entscheidungen? Die meisten verlassen sich auf ihr Bauchgefühl. Und das ist, wie sich gleich zeigt, ein miserabler Berater.
Fragen Sie einen Anleger, was er mit einer Aktie macht, die 20 Prozent im Minus liegt. Die Antwort kommt fast immer prompt: „Verkaufen, Verluste begrenzen.“ Schaut man in die Depots, sieht die Realität anders aus.
Der US-Ökonom Terrance Odean hat 1998 die Handelsdaten von 10.000 Konten eines amerikanischen Discount-Brokers aus den Jahren 1987 bis 1993 ausgewertet. Das Ergebnis: Anleger realisieren Gewinne deutlich bereitwilliger als Verluste. Und die Aktien,die sie mit Gewinn verkauft hatten, entwickelten sich im folgenden Jahr im Schnitt umrund 3,4 Prozentpunkte besser als die Verlustbringer, an denen sie festhielten. Hersh Shefrin und Meir Statman hatten für dieses Muster bereits 1985 einen Namen geprägt:den Dispositionseffekt.
Die psychologische Erklärung liefert die Prospect Theory von Daniel Kahneman und Amos Tversky. In ihrer Weiterentwicklung von 1992 schätzten sie, dass ein Verlust etwa 2,25-malso stark wiegt wie ein gleich hoher Gewinn. Einen Verlust zu realisieren, heißt, sich diesen Schmerz einzugestehen. Also wartet man lieber ab. Vielleicht kommt die Aktie ja zurück.
In meinen Seminaren nennen wir die vier Gefühle, die an der Börse ständig mitreden, beim Namen: Angst, Gier, Reue – und Hoffnung. Die Hoffnung ist die teuerste von ihnen, weil sie sich wie Geduld anfühlt.
Das Spiel der Spiele
Wer verstehen will, wie die Börse wirklich tickt, kommt an einem Buch kaum vorbei:„Reminiscences of a Stock Operator“ von Edwin Lefèvre, auf Deutsch erschienen als „Das Spiel der Spiele“. Hinter der Hauptfigur Larry Livingston steckt kaum verhüllt Jesse Livermore, einer der berühmtesten Spekulanten des 20. Jahrhunderts. Livermore wurde mehrfach reich und verlor sein Vermögen mehrfach wieder. Beim Crash 1929 soll er mit Leerverkäufen rund 100 Millionen Dollar verdient haben.
Livermores Weltbild war unbequem: An der Börse spielt nicht jeder dasselbe Spiel. Auf der einen Seite steht die Masse, getrieben von Tipps, Schlagzeilen und Hoffnung. Auf der anderen Seite stehen wenige, die besser informiert, besser finanziert und vor allem geduldiger sind. Zu seiner Zeit war das wörtlich zu nehmen. In den 1920er-Jahrensteuerten sogenannte Pools gezielt Kursbewegungen: Sie kauften still ein, trieben den Kurs mit Scheingeschäften und gestreuten Gerüchten nach oben und verkauften an das Publikum, das zu spät kam. Livermore selbst wurde für solche Operationen engagiert. Erst der Securities Exchange Act von 1934 verbot diese Praktiken ausdrücklich.
Heute ist Marktmanipulation strafbar, in Europa regelt das die Marktmissbrauchsverordnung. Das Grundmuster ist trotzdem geblieben. Pensionsfonds,Hedgefonds und Banken bewegen Summen, die kein Privatanleger je bewegen wird. Sie können nicht an einem Tag ein- oder aussteigen, ohne den Kurs gegen sich zu treiben. Alsobauen sie Positionen über Wochen auf und ab. Und genau das hinterlässt Spuren: in steigenden Umsätzen, in Kursen, die nicht mehr unter bestimmte Marken fallen, in Trends,die sich verselbstständigen.
Niemand sieht in die Orderbücher der Großen. Ihre Meldepflichten, etwa die 13F-Berichtein den USA, werden erst Wochen später sichtbar. Was man aber in der Gegenwart messen kann, ist ihre Wirkung auf den Kurs. Das ist der eigentliche Kern jeder Trendfolge: Sie versucht nicht zu erraten, was die großen Marktteilnehmer vorhaben. Sie misst systematisch, was der Markt gerade tut – und damit die Spuren derer, die ihn bewegen. Und sie folgt diesen Spuren, statt gegen sie zu wetten. Livermore hat das in einem Satz zusammengefasst, der fast hundert Jahre alt ist: Nicht sein Denken habe ihm das große Geld gebracht, sondern sein Sitzen. Wer einen echten Trend erwischt, muss ihn vor allemaushalten.
Die Mathematik der Verluste
Gewinne und Verluste sind nicht symmetrisch. Wer einen Verlust von L Prozent erleidet,braucht zum Ausgleich einen Gewinn von L / (100 – L) × 100 Prozent. Bei kleinen Verlusten fällt das kaum auf, bei großen wird es dramatisch.
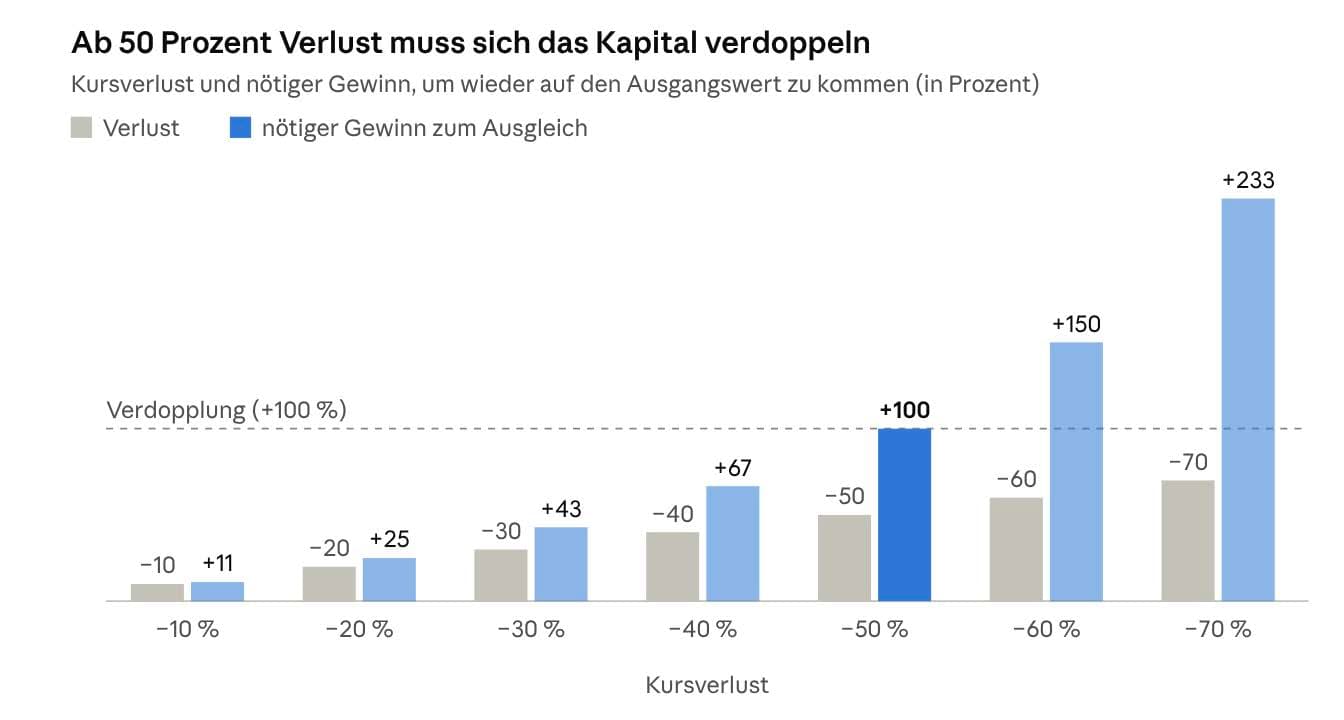
Das ist keine Theorie. Der DAX schloss am 7. März 2000 bei rund 8.065 Punkten und am 12.März 2003 bei rund 2.203 Punkten – ein Minus von knapp 73 Prozent. Um das aufzuholen,war ein Anstieg von rund 266 Prozent nötig. Ein neues Schluss hoch erreichte der Indexerst im Sommer 2007, mehr als sieben Jahre nach dem alten. Und das gilt für einen breitgestreuten Index, nicht für eine Einzelaktie.
Daraus folgt der vielleicht wichtigste Satz für jeden Vermögensaufbau: Der entscheidende Hebel ist nicht die maximale Rendite, sondern die Vermeidung großer Verluste.
EXKLUSIV FÜR ALPHANOVUM-ABONNENTENWie lassen sich große Verluste systematisch begrenzen?
Sie haben einen Auszug aus der Kolumne von Sebastian Kieser gelesen. Im vollständigen Beitrag erfahren Sie, wie gleitende Durchschnitte und klare Handelsregeln dabei helfen können, Trends zu erkennen, Risiken zu steuern und emotionale Fehlentscheidungen zu vermeiden.
→ Vollständige Kolumne auf alphaNovum lesen